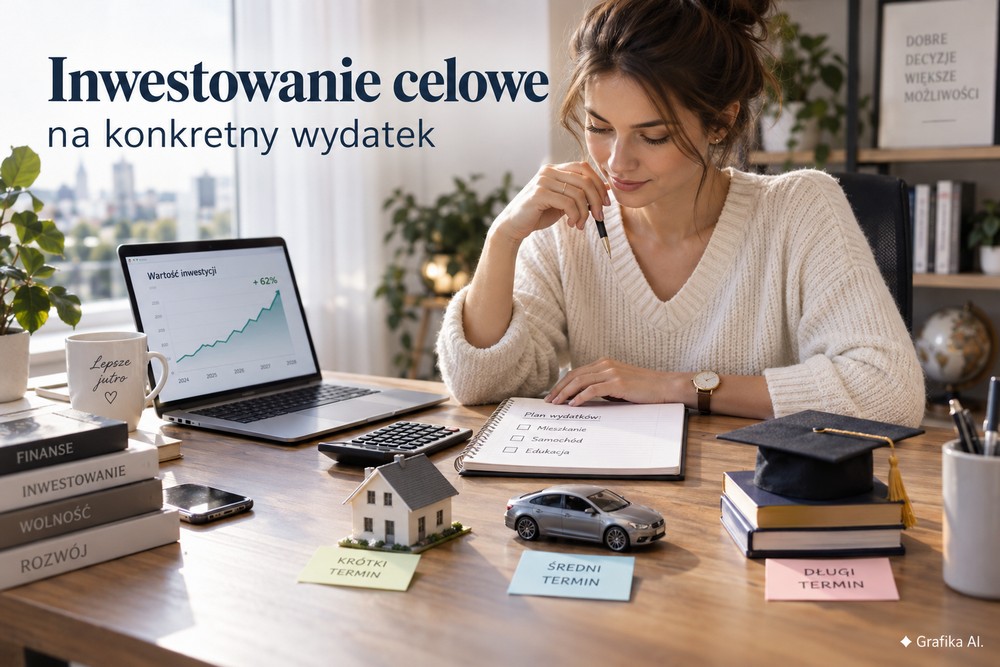
Inwestowanie celowe – czy można inwestować z myślą o konkretnym wydatku?
Inwestowanie celowe to strategia lokowania kapitału, w której dobór instrumentów finansowych, profilu ryzyka oraz tempa wpłat jest bezpośrednio podporządkowany realizacji z góry zdefiniowanego zamiaru majątkowego w określonym przedziale czasowym. W podejściu tym portfel inwestycyjny może być traktowany nie jako jednolita masa majątkowa dążąca do maksymalizacji stopy zwrotu, lecz raczej jako zestaw subportfeli przypisanych do odrębnych zadań, takich jak zakup nieruchomości, sfinansowanie edukacji dzieci czy zabezpieczenie kapitału na emeryturę.
Informacja reklamowa
Treść niniejszego komentarza ma wyłącznie cel marketingowy, nie stanowi umowy ani nie jest dokumentem informacyjnym wymaganym na mocy przepisów prawa, nie zawiera informacji wystarczających do podjęcia decyzji inwestycyjnej.
Czym charakteryzuje się inwestowanie celowe i dlaczego różni się od podejścia tradycyjnego?
Tradycyjne zarządzanie kapitałem koncentruje się przede wszystkim na optymalizacji relacji zysku do ryzyka całego majątku w ujęciu statystycznym. Inwestor często może dążyć wówczas do pobicia wybranego benchmarku rynkowego, nie łącząc przy tym zgromadzonych środków z konkretnymi zdarzeniami życiowymi. W takim modelu nagły spadek notowań giełdowych może zbiec się w czasie z momentem, w którym gotówka staje się pilnie potrzebna, co mogłoby zmusić inwestora do zamknięcia pozycji ze stratą.
Podejście celowe (ang. goal-based investing) odwraca tę perspektywę. Tutaj punktem wyjścia jest zawsze precyzyjnie określony cel finansowy, data jego realizacji oraz wymagana kwota. Zamiast budować jeden wspólny portfel o uśrednionym profilu ryzyka, inwestor tworzy oddzielne subportfele dedykowane konkretnym planom. Może to oznaczać, że środki przeznaczone na zakup mieszkania za dwa lata są lokowane w aktywach o niższym poziomie ryzyka niż kapitał odkładany na horyzont dwudziestoletni, który może uwzględniać np. ze stóp zwrotu oferowanych przez rynki kapitałowe.
Jak dobrać klasę aktywów do horyzontu planowanego wydatku?
Podstawową zmienną decydującą o strukturze inwestycji jest czas pozostały do momentu, w którym kapitał zostanie wykorzystany. Wyróżnia się trzy główne horyzonty inwestycyjne:
- Krótki termin (do 2 lat): Przykłady celów to zakup samochodu, remont mieszkania czy wkład własny na kredyt hipoteczny. Priorytetem może być ograniczenie ryzyka utraty wartości oraz wysoka płynność. Sprawdzają się tu zazwyczaj lokaty bankowe, konta oszczędnościowe oraz krótkoterminowe obligacje skarbowe i fundusze dłużne krótkoterminowe.
- Średni termin (od 2 do 5 lat): Przykłady celów to sfinansowanie większych przedsięwzięć rodzinnych lub budowa rezerwy na otwarcie działalności gospodarczej. Portfel może łączyć instrumenty dłużne z umiarkowanym udziałem funduszy o profilu zrównoważonym.
- Długi termin (powyżej 5 lat): Przykłady celów to zabezpieczenie przyszłości dzieci czy zgromadzenie prywatnego kapitału emerytalnego. Długi horyzont może pozwolić na włączenie do portfela funduszy akcyjnych, ponieważ wieloletnia perspektywa umożliwia przeczekanie okresowych spadków koniunktury, jednak nie eliminuje całkowicie tego ryzyka.
Poniższa tabela przedstawia zestawienie horyzontów czasowych, przykładowych celów majątkowych oraz przykładowych klas instrumentów:
| Horyzont czasowy | Przykładowy cel wydatkowy | Przykładowa klasa aktywów | Możliwy poziom akceptacji wahań wyceny |
| Krótki (poniżej 2 lat) | Zakup auta, remont, bufor gotówkowy | Depozyty bankowe, detaliczne obligacje skarbowe, fundusze dłużne krótkoterminowe | Niski |
| Średni (2–5 lat) | Wkład własny, czesne za studia podyplomowe | Obligacje skarbowe i korporacyjne o umiarkowanym ryzyku, fundusze stabilnego wzrostu | Umiarkowany |
| Długi (powyżej 5 lat) | Start życiowy dziecka, prywatna emerytura | Fundusze akcyjne, globalne megatrendy, portfele mieszane z przewagą akcji | Wyższy, zależny od indywidualnej tolerancji ryzyka |
Źródło: Opracowanie własne Caspar TFI na podstawie analizy parametrów rynkowych, stan na wrzesień 2026 r. Niniejsza tabela ma charakter wyłącznie edukacyjny i nie stanowi gwarancji osiągnięcia określonych wyników finansowych.
Zastrzeżenie prawne: Caspar TFI SA nie jest emitentem obligacji skarbowych ani depozytów bankowych. Dane dotyczące tych produktów zamieszczono wyłącznie w celach porównawczych.
W co zainwestować pieniądze żeby zarobić na konkretny wydatek bez zbędnego ryzyka?
Zastanawiając się, w co zainwestować pieniądze żeby zarobić określoną sumę na sprecyzowany zamiar, należy unikać pokusy poszukiwania ponadprzeciętnych stóp zwrotu kosztem nieproporcjonalnego ryzyka. Dążenie do dopasowania strategii do celu i ograniczania ryzyka niedopasowania inwestycji do terminu wydatku może opierać :
- Adekwatność stopy zwrotu do celu: Jeśli do sfinansowania celu brakuje niewielkiej kwoty, a horyzont jest krótki, agresywne instrumenty giełdowe wprowadzają zagrożenie, że kapitał ulegnie uszczupleniu tuż przed transakcją.
- Dywersyfikacja źródeł przychodu: Portfel realizujący cel średnioterminowy nie powinien bazować na obligacjach jednego przedsiębiorstwa czy akcjach pojedynczego emitenta. Rozproszenie ryzyka pomiędzy dziesiątki podmiotów w ramach funduszu może wspierać ograniczenie wpływu ewentualnej niewypłacalności pojedynczej spółki na cały plan.
- Ścieżka deeskalacji ryzyka (Glide Path): Wraz z upływem czasu proporcje w portfelu mogą być stopniowo zmieniane. . Kapitał, który przez lata pracował w funduszach akcyjnych, na 2–3 lata przed planowaną realizacją wydatku można rozważyć stopniowo przenosić do subfunduszy dłużnych lub papierów skarbowych o niższym ryzyku, jeżeli odpowiada to przyjętej strategii i profilowi inwestora.
Jak zarządzać portfelem w miarę zbliżania się terminu wydatku?
Jednym z ryzyk w inwestowaniu pod określony wydatek może okazać się utrzymywanie agresywnej alokacji do samego końca zaplanowanego okresu. W sytuacji, gdy inwestor gromadzi wkład własny na zakup np. lokalu mieszkalnego przez okres siedmiu lat, początkowy udział funduszy akcyjnych na poziomie 60–70% może być jednym z rozważanych wariantów, zależnie od indywidualnego profilu ryzyka i przyjętej strategii. Jednak pozostawienie takiej struktury na sześć miesięcy przed planowanym podpisaniem aktu notarialnego może zwiększać ryzyko, że wartość portfela będzie podlegać znacznym wahaniom w momencie realizacji celu.
Wdrożenie mechanizmu redukcji ekspozycji rynkowej polega na systematycznym przenoszeniu części wypracowanych zysków oraz kapitału początkowego do aktywów o niższej wrażliwości na koniunkturę giełdową. Dzięki temu inwestor może ograniczać ryzyko spadku wartości portfela przed planowanym terminem wydatku, choć nie eliminuje to ryzyka inwestycyjnego. Do przeprowadzenia takich zmian można wykorzystać zasady konwersji dostępne w ramach danego funduszu parasolowego, o ile przewidują to jego dokumenty i warunki
Nota Prawna – Niniejszy dokument został sporządzony przez Caspar Towarzystwo Funduszy Inwestycyjnych S.A
Przedstawione powyżej informacje stanowią informację reklamową, mają charakter informacyjny i nie są ofertą w rozumieniu ustawy z dnia 23 kwietnia 1964 r. – Kodeksu Cywilnego. Zawarte w niniejszym dokumencie informacje nie stanowią usługi doradztwa finansowego, prawnego i podatkowego oraz nie należy ich traktować jako rekomendacji dotyczących instrumentów finansowy.
Caspar TFI informuje, że z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego.
Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat.
Opodatkowanie dochodów z inwestycji w fundusze zależy od indywidualnej sytuacji każdego uczestnika i może ulec zmianie w przyszłości.
Korzyściom wynikającym z inwestowania środków w jednostki uczestnictwa towarzyszą również ryzyka, takie jak: ryzyko nieosiągnięcia oczekiwanego zwrotu z inwestycji, wystąpienia okoliczności, na które uczestnik funduszu nie ma wpływu np. zmiany polityki inwestycyjnej czy połączenia lub likwidacji subfunduszu, a także ryzyko związane ze zmianami regulacji prawnych.
Wśród ryzyk związanych z inwestowaniem należy zwrócić szczególną uwagę na ryzyka dotyczące polityki inwestycyjnej, w tym: rynkowe, walutowe, stóp procentowych, kredytowe, koncentracji, jak również rozliczenia oraz płynności lokat.
Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Ryzyko wykorzystania informacji zamieszczonych w niniejszym dokumencie, ponosi wyłącznie inwestor.
Caspar TFI pobiera opłaty dystrybucyjne za nabycie jednostek uczestnictwa subfunduszy Caspar Parasolowy FIO, za zamiany pomiędzy nimi, a także za zarządzanie nimi. Wysokość poszczególnych opłat wskazana jest w Tabeli Opłat oraz ogłoszeniach o ewentualnych promocjach w opłatach.
Przed podjęciem ostatecznych decyzji inwestycyjnych należy zapoznać się z Prospektem Informacyjnym Caspar Parasolowy FIO oraz z dokumentami Kluczowych Informacji dla Inwestorów.
[ Treść sponsorowana ]